1. 개요
가. 개념
(1) 정의
□ 시스템 반도체는 두뇌 역할을 하는 칩으로, 주로 정보의 연산, 처리, 제어, 가공 기능을 담당하는 전자소자임
○ 시스템 반도체는 데이터 저장이 주 용도인 메모리반도체와 달리 여러 기능을 단일 칩에 통합하여 경제성 및 편의성을 극대화하고, 다양한 기능을 가지는 시스템을 하나의 반도체에 집적하고, 소프트웨어와 융합하여 시스템의 고성능화, 소형화, 저 전력화 및 스마트화를 주도하는 기술임
○ (기능) 시스템 반도체는 IT융합 제품에서 센서와의 조합을 통해 외부환경을 스스로 탐지하고 판단하여 필요한 작업을 자율적으로 실행 가능하도록 함
□ 시스템 반도체 산업은 시장구조ㆍ사업구조ㆍ핵심 경쟁력 등에서 메모리반도체 산업과 대조적인 특징을 보임
○ 설계(Fabless)·제조(Foundry)·패키징·테스트 등 산업생태계가 분화되어 있어 다품종 생산에 특화되어 있는 기술집약적산업의 특성을 가지며, 공정별로 특화된 기업에 의한 분업화가 가능함
○ 메모리 반도체의 경쟁력은 미세공정 전환을 통한 원가 절감인 반면, 시스템 반도체는 설계 능력이 핵심 경쟁력으로, 다품종 소량생산에 특화되어 있어 기술집약적 중소·벤처기업이 비교적 참여하기 적합한 사업구조임
(2) 필요성/시급성
□ 전 세계 산업은 4차 산업혁명으로 시작해 코로나19라는 굵직한 패러다임을 관통하며 변화를 거듭하고 있으며, 이 가운데 시스템 반도체는 산업 분야를 막론하고 변화의 불씨를 당기는 기초단위로서 주목받고 있음
○ 주요 국가들은 시스템 반도체 시장을 선도하기 위한 장기계획 추진
○ 4차 산업혁명과 코로나19는 전 산업 분야에 디지털 전환을 가속화 했으며, 특히 AI를 중심으로 데이터 수집·저장·처리에 필요한 소프트웨어 및 하드웨어를 연결하는 프로세스는 필수가 되고 있음
□ 메모리 반도체는 기술이 발전함에 따라 가격 경쟁력 단계로 접어들었으나, 시스템 반도체는 시장에 따라 수요가 다를뿐더러 설계 기술력과 우수한 설계 인력으로 차별화된 경쟁력을 갖출 수 있음
○ 시스템 반도체 시장은 메모리반도체 시장 대비 2배 이상의 크기로, 이는 데이터 처리 제품이 자동차, 전자제품 등으로 확장되면서 수요처가 다변화되고 수요에 따른 맞춤 생산이 가능해져 수요 의존도를 낮추게 되기 때문임
○ 특히 `25년 이후 자동차용 반도체 수요가 큰 폭으로 성장할 것으로 전망되면서 시스템반도체가 우리나라 주력산업 경쟁력을 좌우할 것으로 보이며, 가전제품과 ICT 제품이 발달한 국내 산업구조를 고려했을 때 우리나라 시스템반도체 성장이 기대됨
나. 구축 범위
(1) 산업특징 및 구조
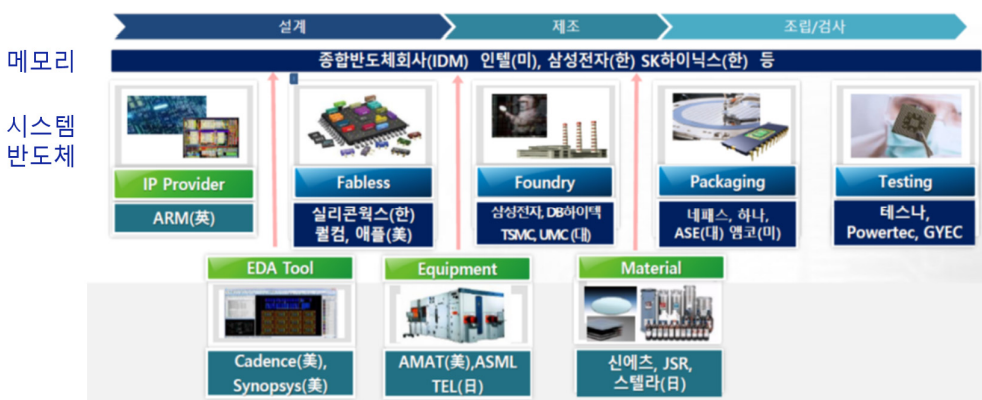
□ 반도체산업은 제조 공정에 따라 「설계(팹리스) → 생산 → 조립 및 검사 단계」로 구성
○ (종합 반도체 회사(Integrated Device Manufacturer, IDM)) 회로 설계부터 판매까지 전 과정 총괄
○ (설계 전문 업체(Fabless)) Fab(반도체 생산설비)을 소유하지 않고 회로설계와 판매만 담당
○ (수탁 제조 업체(Foundry)) 위탁받은 설계대로 반도체 생산을 담당. 고가의 후공정은 내재화 중
○ (패키징 및 테스트 전문 업체(SATS)) 생산된 반도체를 넘겨 받아 패키징과 테스트 공정을 담당
[ 시스템반도체 Value Chain ]
 |
* 출처 : 반도체 강국 도약을 위한 산업발전 전략_한국과학기술기획평가원(`20.07)
|
[ 시스템 반도체 분야 가치사슬 ]
후방산업
| 시스템 반도체
| 전방산업
|
반도체 설계자동화 산업,
반도체 공정장비 산업,
반도체 시험·분석 산업,
컴퓨터 아키텍쳐 산업,
임베디드 소프트웨어 산업 등
| 시스템 반도체
| 시스템반도체 적용 다양한 산업분야 자동차, 로봇, 의료, 제조 등
|
(2) 대표적 분류 기준
□ 시스템 반도체는 기능별로는 마이크로프로세서, 로직 IC, 아날로그 IC, 디지털 복합 IC, 센서가 융합된 시스템 반도체 등으로 구분되며, 응용 분야에 따라서 PC, 모바일, 가전, 자동차, 산업용 등 다양한 분야에 사용되고 있음
[ 시스템 반도체의 기능별 분류 ]
분류
| 세부 내용
|
비메모리
반도체
| IC
| 마이크로컴포넌트
| ■초소형 대집적회로, 주로 제어·연산 기능을 하는 초소형 반도체
■MPU(Micro Processor Unit), MCU(Micro Controller Unit) 등이 해당
|
로직 IC
| ■NOT·OR·AND 등의 논리회로로 구성된 반도체
■범용 로직 IC과 특수용 로직 IC로 나뉘며 특수용에는 가전용·컴퓨터용·통신 용·자동차용 등이 있음
■모바일 통신기기에서 연산, 제어 기능을 담당하는 AP(Application Processor)가 대표적인 로직 IC
|
아날로그 IC
| ■각종 아날로그 신호를 컴퓨터가 인식할 수 있는 디지털 신호로 바꿔 주는 반도체
■빛이나 소리 같은 아날로그 신호를 디지털로 바꿔주는 역할
|
주문형 반도체(ASIC)
| ■범용 IC와 반대되는 개념으로서, 단일 사용자를 위해 주문·제작되어 특정 응용시장에 사용되는 모든 IC제품
■해당 IC를 복수의 사용자가 구매하면 ASSP로 명명
|
기타
| ■Opto IC, Hybrid IC 등
|
* 출처 : 산업평가 보고서_KDB 산업은행(`15.02), 조선일보(`19.05)
|
(3) 기술로드맵 전략분야 특정
□ 본 전략 분야에서는 시스템 반도체 산업의 전방산업이 디지털 전환에 따라 더 다양하게 발전될 트렌드와 타 전략 분야와의 중복 가능성 및 정부 정책방향, 중소기업 적합성 등을 고려하여 분야의 범위를 선정함
[ 시스템 반도체 기술로드맵 전략 분야의 범위 ]
* : 본 전략분야의 범위
구분
| 상품 및 기술
|
자동차 반도체* (안전/교통 포함)
| 블랙박스 영상처리 SoC
| 배터리 효율 향상 반도체
|
소음제거 SoC
| 지능형 CCTV용 시스템반도체
|
자동차용 인포테인먼트 시스템반도체
| 교통 인프라 구축 시스템반도체
|
샤시, 바디 및 파워트레인용 제어 반도체
| 자율주행차 보조지원 시스템반도체
|
통신 및 방송 반도체
| LTE, WiFi 통신 모뎀 기술
| IoT용 통신 반도체
|
차세대 이동통신 SoC
| 멀티미디어 시스템반도체
|
센서 반도체
| 센서(레이더)/인터페이스용 반도체
|
프로세서*
| 데이터 수집·판단·처리가 가능한 프로세서 반도체
|
바이오 의료 SoC*
| 헬스케어 기기용 시스템반도체
| 바이오용 반도체
|
의료기기용 시스템반도체
|
스마트가전 SoC
| 터치 및 터치리스 컨트롤러 SoC
| DTV 시스템반도체
|
전력·에너지 반도체*
| PM(Power Management) SoC
| 마이크로 에너지 SoC
|
EM(Energy Management) SoC
| 지능형 검침 인프라(AMI, Advanced metering Infrastructure) 시스템반도체
|
BM(Battery Management) SoC
| 저전력 반도체
|
SoC 공통 기술
| 극자외선 리소그래피
| 보안기능 중심 고신뢰 반도체*
|
고에너지 효율 병렬프로세서
| 소형화 칩
|
설계 IP*
|
* 출처 : 지능형 반도체 산업의 한·중 비교와 정책적 시사점 자료 및 시스템반도체 응용분야 기준 재구성_KIET(`15.5)
|
2. 환경 분석
가. 정책동향
(1) 주요국 정책동향
① 미국
□ 미국은 반도체를 국가안보의 핵심품목으로 인식하고 `22년 7월 반도체 지원법을 제정하고 `22년 10월 대중 반도체 수출 통제 조치를 강화하는 한편 중국을 배제한 공급망 구축 및 접근성 확보를 위해 주요국 대상 외교적 노력을 강화(`22.10)
○ 트럼프 정부 하 본격화된 미중 통상분쟁이 기술패권 경쟁으로 확장되면서 보호주의 산업정책 적용 대상에 반도체가 포함되었으며, 바이든 정부도 반도체를 국가안보·경제안보의 핵심품목으로 판단하고 이러한 접근법을 계승·확대
□ 첨단 반도체 등 대중 수출 통제를 통해 상무부는 고급 반도체 및 생산장비의 對중국 수출을 통제하고 중국의 기술 발전을 원천 봉쇄하는 조치 도입(`22.10)
○ 특정 고성능 컴퓨팅 및 메모리 반도체 및 AI/슈퍼컴퓨팅용 반도체 제조 장비의 중국 수출 시 허가제 도입, 미국인의 반도체 관련 중국 취업 허가제 도입, 31개 중국기업의 미검증대상 목록 등재 등의 조치 도입
□ 상무부 산업안보국은 수출통제개혁법 1785조 하 반도체 관련 소재 및 기술을 수출통제 대상을 지정(`22.08)
○ 초고성능 반도체 제작에 쓰이는 산화갈륨·다이아몬드 소재, 3나노 이하 공정의 핵심인 차세대 GAAFET(Gate-all-around field effect transistor), 전자컴퓨터 설계자동화 소프트웨어, 항공우주 분야에 쓰이는 가스터빈 가압연소 기술 등 4개를 수출통제 대상으로 추가 지정
□ 미국 내 반도체 제조시설에 대한 투자 및 연구개발인력 양성을 통하여 미국 반도체 산업의 기술 및 생산의 종합적 경쟁력 제고를 목표로「반도체와 과학법(CHIPS and Science Act of 2022)」발효(`22.08.)
○ 법안의 핵심은 인공지능 및 반도체를 포함하여 연관 첨단산업 역량 강화 및 기술패권 유지를 위한 2,800억 달러(약 365조 원) 규모의 연방 재정투자
□ 미국 내 반도체 제조시설 건설 및 첨단기술 연구 지원을 주요 내용으로 한 반도체 지원법 제정(`22.07)
○ `22년 8월 시행운영위원회 설립, `22년 9월에 국립표준기술연구소 하에 사업 사무소·연구개발 사무소를 각각 설치하였으며 `23년 2월 구체적인 보조금 신청 절차 및 지침 공개
□ 바이든 대통령, `21년 2월 대선공약인 ‘미국 제조업 부흥과 공급망 회복’에 따라 4개 핵심산업(반도체·배터리·희토류·의약품)의 공급망 위험요인과 정책권고를 포함한 보고서를 100일 내 제출하도록 행정명령(`21.02)
○ 보고서는 미국의 최첨단 반도체 생산역량이 부족하다고 진장하고 미국의 기술적 우위 보호, 반도체 생산·R&D에 최소 $500억 지원, 인력 파이프라인 구축, 중소기업 지원, 동맹국·우방국과의 협력을 제언
□ 반도체 공급망에서 중국을 배제하는 한편 공급망에 대한 접근성을 강화하기 위해 주요국 정부 및 기업과의 협상, 다자간 협의체 결성 등 외교활동 강화(`21)
○ `21년 네덜란드 정부 노광기 수출통제 협조 요청, `22년 3월 한국·일본·대만에 반도체 공급망 협의체 결성 제안, `22년 5월 인도-태평양 경제 프레임워크 출범, `22년 12월 EU와 공급망 조기경보시스템 도입 합의 등
② 유럽
□ 세계 최대 반도체 종합연구소인 IMEC을 운영 중이며 ‘기술경쟁 우위 확보를 위한 범유럽 공동연구 프로젝트’ 추진(`22.12)
○ 벨기에에 위치한 비영리 기관으로 설계, 시제품 제작, 소량생산 등 고객사 맞춤형 기술 솔루션・서비스를 제공과 대학, 산업체를 위한 설계 교육훈련 등 수행
□ EU 집행위원회, 유럽 반도체법(European Chips Act)을 규정 형태로 발의(`22.02)
○ EU의 반도체 제조 점유율을 10%에서 20%까지 확대하고 공급망 탄력성을 제고하는 것을 목표로 `30년까지 R&D 투자 확대, EU 반도체기금 조성, 공급망 위기 대응 등에 430억 유로 이상의 공공·민간투자 동원
□ 반도체 산업 기술경쟁에서 우위를 확보하기 위해 범유럽 공동연구 프로젝트를 추진 중(`21.08)
○ 주요 프로그램으로 Euro PAT-MASIP 프로젝트, Silicon Euorope 프로젝트, Europractice 프로그램 등 추진
[ 범유럽 공동연구 프로젝트 ]
프로젝트
| 주요 내용
|
Euro PAT-MASIP
| ■’17년 유럽 9개국 28개 기업이 참여로 시작된 소재・부품・장비 분야의 산업 경쟁력 강화를 위한 R&D 사업
|
Silicon Euorope
| ■유럽지역의 전자산업분야 2,000개 이상의 기업, 연구소 간의 생태계 구축 및 협력을 위한 대표적인 얼라이언스
|
Europractice
| ■’95년 이후, IMEC을 포함한 유럽지역 5개의 연구소를 통해 중소・중견 반도체 기업의 반도체IC 제작을 위한 기술, 장비, 자금을 지원(1.5조 원)
|
* 출처 : 대만 반도체 전략의 주요 내용과 전망_KIEP 대외경제정책연구원(`21.08)
|
□ 아시아 파운드리 업체들에 대한 의존도를 줄이기 위해 독일, 프랑스, 이탈리아, 네덜란드 등이 뜻을 모아 최대 500억 유로 투자 합의(`21.03)
○ 반도체 기업 투자금액의 20~40%를 보조금 형태로 지급할 예정
③ 일본
□ 일본 경제산업성, 일본의 반도체 부활을 위한 정책 전개를 3단계로 나눠 발표(`21.06)
○ ‘IoT용 반도체 생산 기반의 긴급 강화’, ‘일미 제휴에 의한 차세대 반도체 기술 기반 확보’, ‘글로벌 제휴를 통한 미래 기술 기반 확보’등 3단계로 전개해 나갈 예정
□ 경제산업성은 ‘반도체전략’을 발표한 데 이어, 스가(菅義偉) 내각이 반도체전략을 ‘성장전략’에 담아 각의결정함(`21.06)
○ 경제산업성은 민관합동의 ‘반도체·디지털산업 전략검토회의’를 개최하고, 일본의 반도체산업 경쟁력 강화 방안과 서플라이체인 안정화 관점에서 반도체전략 수립 논의(`21.03)
□ 일본의 반도체전략은 △첨단 반도체 양산체제 구축 △차세대 첨단 반도체의 설계·개발 강화 △반도체기술의 그린이노베이션 △국내 반도체 제조기반의 재생 △경제안전보장 관점에서의 국제전략 추진으로 구성됨(`21.06)
○ 일본정부는 가장 큰 약점을 세계 유망의 파운드리 부재로 보고, 국내 반도체 소재·제조장치 산업의 강점과 결합하는 방식으로 외국의 첨단 파운드리를 유치하는 전략으로 방향 선회
○ 일본정부는 외국 파운드리의 협력을 이끌어내어 세계에서 가장 많지만 대부분 노후화된 국내 반도체 생산설비를 현대화하고 신·증설한다는 방침
○ 또한 반도체 기술유출방지에 유념하면서 국제전략으로서 미국, 대만, 유럽 등 동맹국과 협력하여 이노베이션과 안정적 공급 확보 도모 계획
④ 중국
□ `22년 12월 칩렛(chiplet) 기술 표준화 연맹을 발족하였으며, 향후 첨단 패키징 기술 확보에 대한 투자를 늘릴 것으로 보임(`22.12)
○ ‘디지털 중국’전략을 실현하고 미국과의 AI 경쟁에서 우위를 점하기 위해서는 첨단반도체 확보가 필수적인 상황으로, 첨단 패키징을 통해 칩 성능을 향상시키거나 우회 방법을 통한 첨단반도체 확보를 추진하고자 할 것임
□ 자국의 반도체 산업 육성을 위해 ① 국가전략, ② 국가 반도체 기금, ③ 커촹반(科創板), ■ 세제지원 등을 활용하고 있음(`21.03)
○ 「제14차 5개년 계획 및 2035 중장기 목표」에서는 반도체를 중점 과학기술 분야로 선정하고, 특히 미국의 제재를 피하기 위해 중국의 약점이 되고 있는 설계 소프트웨어(EDA), 고순도 소재, 중요 제조장비 및 제조기술, IGBT, MEMS, 첨단 메모리 기술, SiC 및 GaN 등 3세대 반도체 개발에 힘을 쏟을 전망
□ 중국은 ‘14차 5개년 계획 및 2035 중장기 목표’에서 `35년까지 `20년 GDP 수준의 두 배 성장을 목표로 설정하고, 연구개발비를 매년 7% 이상 늘릴 것을 명기(`21.03)
○ 중국은 이를 위해 ‘쌍순환발전전략’과 ‘기술혁신’을 강조하는 자립자강식 성장전략을 채택
□ 중국 국무원은 `20년 8월 4일 「새로운 시기 집적회로 산업 및 소프트웨어 산업의 고품질 발전 촉진을 위한 정책 통지(이하 ‘통지’)」를 발표하고 첨단기술을 보유한 기업에 대해 세제지원 등을 강화함(`20.08)
○ △세제 △투융자 △R&D △수출입 △인재 확보 △지식재산권 보호 등 8개 정책 분야에서 반도체·소프트웨어 산업에 대한 지원조치 강화를 통해 반도체·소프트웨어 산업의 발전을 가속화할 방침 표명
□ 중국은 `14년 9월 200억 달러 규모의 제1기 국가집적회로산업투자기금( 빅펀드)을 설립하고 반도체 산업에 투자하였으며, `19년 10월 290억 달러 규모의 제2기 빅펀드를 설립함(`19.10)
○ 투자 배분의 관점에서 제1기 빅펀드는 주로 중국의 반도체 제조 분야에 집중되었고, 제2기 빅펀드는 중국의 반도체 생태계에서 누락된 연결 고리를 보완하는데 집중될 것으로 전망
□ 중국판 나스닥인 커촹반은 하이테크 기업, 혁신형 신흥기업 위주의 시장으로 `19년 7월에 개설되었으며, 특히 반도체 기업의 중요한 자금조달의 장이 되고 있음(`19.07)
○ `20년 중국시장에 상장된 반도체 기업의 약 70%가 커촹반에 상장
⑤ 대만
□ 대만의 기술 및 핵심 장비·소재 경쟁력 강화를 위해 반도체 제조 분야의 기술우위를 유지하는 한편 핵심 장비·소재 기술 영역의 도약을 통해 전략 자원 및 기술의 국산화를 추진하고, 선진 제조공정의 생태계를 주도적으로 구축하고자 함(`23.08)
○ 대만 반도체 산업이 `30년까지 1나노(nm) 웨이퍼 제조공정 진입 목표를 달성해 글로벌 반도체 산업사슬에서 대만이 차지하는 핵심 위치를 공고히 하고, 글로벌 반도체 산업의 새로운 영역을 선도하기 위한 경쟁력 확보방안을 지속적으로 마련
□ 과학기술 산업의 국제 경쟁에서 우위를 차지하기 위해서는 전문 인력의 양성 및 확보가 중요하다는 판단 하에 대만정부는 산학 연계의 국내 디지털 인재 육성과 국제 핵심 인재 유치 확대를 추진하고 있음(`22)
○ ‘국가중점 분야 산학협력 및 인재양성 혁신조례’(`21.05)를 통해 반도체 등 중점분야에서 전문연구학원 설립·운영 자금을 공동을 마련하고 석·박사급 인재를 양성·배출하는 것을 골자로 함
□ 대만의 반도체 전략은 반도체 산업의 △제조기반 강화 △기술 및 핵심 장비·소재 경쟁력 강화 △고급 인재의 안정적 확보를 통해 기존의 강점을 유지·발전시키고 새로운 기술의 우위를 선제적으로 확보하는데 중점을 두고 있음(`21.04)
○ `21년 4월 대만행정원은 반도체 제조, 인재, 기술 및 자원 등의 3가지 측면을 중심으로 자주적 반도체 생태계를 구축하여 국제 경쟁력 유지와 제고를 촉진하는 전략 방향을 다시 한번 표명
□ 대만 경제부는 대만이 세계적인 '반도체 첨단공정센터'로 부상하고 2030년 반도체 생산액이 5조 대만달러(`20년 3조 대만달러 돌파)에 도달하는 것을 목표로 소재·장비의 국산화를 지원해 나갈 방침임(`21.03)
□ 대만은 중요 산업정책으로 ‘6대 핵심 전략 산업 추진방안’을 마련하고 정보·디지털 및 민생·전략비축물자 산업분야에 반도체 육성계획을 포함(`20.05)
○ [정보·디지털 산업] 반도체 첨단 제조공정 및 차세대 반도체 기술의 연구개발 강화와 영역별 혁신 응용발전의 촉진을 통해 대만 ICT 기술의 국제 경쟁력 우위 유지 목표
□ 대만의 제조기반 강화를 위해서 반도체 클러스터 확장 및 연계, 첨단 기업의 리쇼어링 촉진 전략 진행(`19.01)
○ 3대 반도체 클러스터를 중심으로 전문적 분업 구조와 안정적 연구개발 생태계를 조성하여 반도체 제조공정 기반을 더욱 강화함으로써 글로벌 수준의 선진 제조공정 허브로 발돋움하고자 함
○ 제도적 우대혜택을 통해 첨단 분야의 기술 및 장비를 보유한 대만기업의 리쇼어링을 적극 지원하여 핵심 제조 장비 및 소재의 해외 의존도 축소와 반도체 공급의 자급률 제고를 도모
(2) 국내 정책동향
□ 국내 메모리 중심의 반도체 산업구조를 탈피하고, 종합반도체 강국 실현을 목표로 시스템반도체 생태계를 강화할 수 있는 대대적인 R&D지원 정책 발표(`22)
□ 반도체 산업을 이끌어갈 인재 양성(`22.07)
○ 반도체와 같은 미래전략산업을 이끌어갈 인재양성 생태계 구축을 위해 반도체 특성화 대학을 지정하고 관련학과의 정원을 확대하며, AI 반도체, 전력 반도체, 소재·부품·장비, 패키지 등 분야별로 특화된 반도체 전문대학원 지정 계획
□ 종합반도체 강국 실현을 위한 「K-반도체 전략」수립(`21.05)
○ (전략1) 반도체 공급 안정화를 위한 ‘K-반도체 벨트’조성
○ (전략2) 반도체 제조 중심지 도약을 위한 인프라 지원 확대
○ (전략3) 인력·시장·기술 등 반도체 성장기반 확보
○ (전략4) 국내 생태계 활성화를 위한 반도체 위기대응력 제고
□ 공장 신증설 위한 규제 해소와 인프라 및 투자·R&D에 대한 실효적 인센티브 강화(`22.04)
○ 시스템 반도체 설비 투자에 대한 지원을 확대하고, 대규모 반도체 단지에 대한 지자체의 인허가를 중앙부처로 일원화하여 신속하게 처리 계획
□ 시스템 반도체 육성을 위한 파운드리 투자 지원 확대 및 팹리스 기업 성장 촉진(`22.04)
○ 수요기업과 반도체 기업이 협력하는 AI 반도체, 전력 반도체 수요 연계 사업을 추진하고, 우수 팹리스 기업을 선정하여 지원 예정
나. 산업 여건 및 시장 현황
□ 시스템반도체 산업은 일반적으로 설계(팹리스)와 생산(파운드리)으로 분업화되어있으며, 설계・생산을 함께 수행 가능한 종합반도체(IDM)기업이 일부 존재
○ 시스템반도체는 성능, 전력, 보안, 안전성 등 서비스 요구 사항에 따라 팹리스에서 소자를 설계하며, 파운드리를 통해 다양한 품종을 시장 규모에 따라 생산
□ (팹리스) 국내 팹리스 기업의 총 매출은 약 15억 달러 규모(’19년 기준 추정치)로 세계 시장 점유율은 1%대 수준이며, 50대 팹리스 기업 내 1개 업체만 포함
○ 국내 산업 환경은 전문 설계인력 확보의 어려움, 초기개발 부담, 수요기업과의 연계 미흡 등으로 성장기반이 취약한 실정
□ (파운드리) 국내 기업의 총매출은 111억 달러(’19년, 상위 2개기업)로 세계 시장 점유율은 약 15% 수준이며, 삼성전자를 제외한 기업의 글로벌 경쟁력 열세
○ 삼성전자(2위), DB하이텍(11위), 키파운드리 등 소수기업 수행 중이며, 최첨단 공정에서 삼성전자와 그 외 업체 간 기술・규모 차이는 상당
○ 삼성전자를 중심으로 민간 투자 확대 및 경쟁력 확보를 위한 기술 개발 추진 중
□ (디자인하우스) 작은 국내 비메모리 시장의 규모로 인한 디자인 서비스 생태계 형성이 어려워 디자인하우스 업체 규모는 영세
○ 국내 디자인하우스의 총 인력은 600명 내외인 반면, TSMC의 디자인하우스 중 하나인 글로벌유니칩(GUC)의 경우 1개 社가 800명 규모
○ 최근 국내 대기업의 파운드리 사업 확대 선언 후 소규모 디자인하우스들의 합종연횡이 활발하며, 디자인하우스 간 M&A를 통한 규모 확대, 업무영역 확장 등 추진 중
□ (IDM) 시스템반도체 분야 IDM 기업으로는 삼성전자가 사실상 유일하며, 글로벌 경쟁력에서는 여전히 열세인 실정
○ `19년 시스템반도체로서 삼성전자의 매출이 60.5억 달러로 세계시장 점유율은 3.9% 수준(상위 20개 社 기준)
□ (설계 IP기업) 국내 IP기업의 경우 글로벌 선도 기업(ARM, Synopsys 등)과 현격한 차이로 열세이며, 대부분 외국 라이선스에 의존 중
○ 국내 최대 업체 역시 글로벌 기업과는 현격한 격차가 존재
○ 시스템반도체 칩 설계 시 필요한 반도체 IP를 대부분 외국 기업과 라이센스 계약을 통해 수입하여 사용 중
(2) 시장 규모 및 전망
① 세계 시장
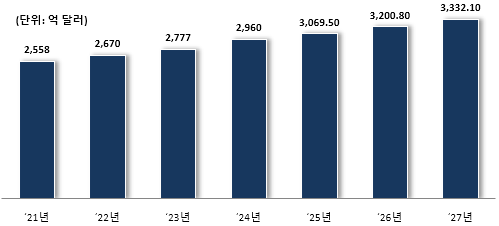
□ 세계 시스템반도체 시장은 2021년 2,558억 달러에서 2027년 3,332억 1,000만 달러로 연평균 4.5% 성장 전망
○ 시스템반도체는 글로벌 반도체 시장의 약 60~70%를 차지하는 거대 시장으로 초연결・초지능 기술의 전산업 확산에 따라 꾸준한 성장이 전망됨
○ 기존 산업에 대한 ICT 접목에 따른 디지털 전환에 따라 반도체 수요는 다변화하는 추세로, 초연결・초지능 기술확산에 따른 수요 증가로 슈퍼사이클이 전망됨
- 인공지능・자율주행차・메타버스・5G/6G・클라우드・보안 등 디지털 사회로의 전환에 따라 주요 기능을 구현하기 위한 필수적인 HW 요소로 활용 확대
[ 시스템반도체 세계 시장 규모 및 전망 ]
(단위 : 억 달러, %)
구분
| ‘21년
| ‘22년
| ‘23년
| ‘24년
| ‘25년
| ‘26년
| ‘27년
| CAGR
(‘21∼’27)
|
세계 시장
| 2,558
| 2,670
| 2,777
| 2,960
| 3,069.5
| 3,200.8
| 3,332.1
| 4.5
|
 |
* 출처 : WSTS `20, Gartner `20, OMDIA 20.3Q1(`22.02)�* 출처 : WSTS `20, Gartner `20, OMDIA 20.3Q1(`22.02)
|
② 국내 시장
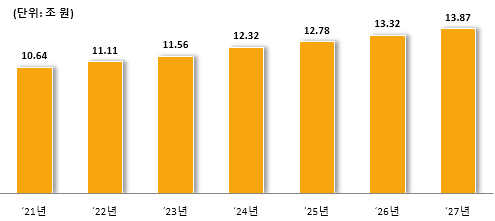
□ 국내 시스템반도체 시장은 2021년 10조 6,400억 원에서 2027년 13조 8,700억 원으로 연평균 4.5% 성장 전망
○ 우리나라의 반도체 세계시장 점유율은 21%(`19년) 수준이나, 시스템반도체 산업 세계시장 점유율은 약 3.2%에 불과하여 10여 년간 정체된 상태
- 시스템반도체 세계시장에서 국내 점유율은 (`14) 3.8% → (`16) 3.0% → (`18) 3.1% → (`20) 3.2% 수준으로 지난 10여 년간 답보 중이며, 대기업을 제외하면 1% 미만에 불과함
[ 시스템반도체 국내 시장 규모 및 전망 ]
(단위 : 조 원, %)
구분
| ‘21년
| ‘22년
| ‘23년
| ‘24년
| ‘25년
| ‘26년
| ‘27년
| CAGR
(‘21∼’27)
|
국내 시장
| 10.64
| 11.11
| 11.56
| 12.32
| 12.78
| 13.32
| 13.87
| 4.5
|
 |
* 출처 : KISTEP 브리프 01시스템반도체_한국과학기술기획평가원(`22.02),3.2% 점유율 적용
|
(3) 주요 업체 동향
① 해외 업체
[팹리스]
□ (Qualcomm, 미국) AP 아키텍처, 통신칩(CDMA, MSM 등)이 주력 제품임
○ 애플과 아이폰용 5세대(5G) 이동통신용 모뎀칩을 내년부터 `26년까지 3년간 공급하는 계약을 체결
□ (nVidia, 미국) GPU, AI반도체, 차량용 반도체가 주력제품임
○ 엔비디아는 폭스콘과 칩과 소프트웨어를 활용한 AI 데이터 공장을 구축해 자율주행 전기차 등의 제품 생산 예정
□ (MediaTek, 대만) AP, 통신칩, 멀티미디어칩이 주력제품임
○ 대만의 TSMC 대비 사업규모는 1/4 수준이나, 팹리스 업계 내에서는 상당한 격차로 경쟁우위를 점하고 있으며 PC, 스마트폰, 조립·생산 업계의 수요를 바탕으로 성장
□ (Broadcom, 싱가폴) 유무선 통신 반도체 기업으로 광범위한 반도체 칩 및 인프라 소프트웨어 솔루션을 디자인, 설계, 개발 및 공급
○ 지난 2020년 브로드컴의 2분기 매출이 퀄컴 (Qualcomm)과 엔비디아 (Nvidia)를 제치고 팹리스 기업 1위 기업으로 성장
[파운드리]
□ (Global Foundries, 미국) 전 세계 3위 파운드리 업체로 세계적인 반도체 부족에 대처하기 위해 10억 달러 투자하여 생산 능력 확장
○ 몰타의 주력 공장인 팹8 생산 능력을 확장하고 연간 15만 장 웨이퍼를 추가 생산 예정
□ (TSMC, 대만) 5나노 양산 28나노 이하가 주력 서비스임
○ `23년 1분기 파운드리 점유율 60%
○ `22년 하반기부터 3nm 노드로 애플의 프로세서 양산 계획
○ 계속해서 증가하는 반도체 제조 비용에 대응하여 `23년 하반기 파운드리 가격 20% 인상 예정
○ 기존의 28나노 공정에서 2나노 첨단 미세공정으로 전환
□ (UMC, 대만) 중국 샤먼시 정부, 푸젠성 전자정보그룹과 공동으로 설립한 샤먼법인 USCXM 인수하여 28나노, 40/55나노 공정 기반 웨이퍼 생산 예정
[디자인 하우스]
□ (TSMC, 대만) 대표적인 대만의 디자인 하우스로 자회사 GUC는 설계작업 뿐만 아니라, 웨이퍼 테스트, 패키징을 포함하는 턴키* 서비스까지 제공
○ 보통의 디자인 하우스가 2~3개 정도의 전문 분야에 특화된 서비스를 제공하는 반면, GUC는 인공지능, 머신러닝, 네트워킹, 디지털 컨슈머, 인터스트리 등의 분야에서 매출 달성
[IP 및 설계 도구 공급]
□ (Synopsys, 미국) 인터페이스 IP(USB, PCI, DDR, MIPI, CCIX 등)와 아날로그 IP(ACD, 오디오 코덱 등)에 강점을 가지고 있는 회사로 ARM에 이어 IP시장의 2위 차지
○ 최근 몇 년 동안 어플리케이션 보안 테스트를 포함하여 제품 서비스를 확장하고 있으며, 자동차, 인공지능, CE 등 다양한 제품 맞춤형 IP를 개발 판매
□ (Cadence, 미국) 메모리/스트로지/고성능 인터페이스 프로토콜(USB, PCle 컨트롤러, PHY), 오디오, 비전, 모선 모뎀, DSP 프로세서를 포함한 다양한 IP를 개발 판매 (IP분야 세계 3위 기업)
○ 5G SoC용 IP, 자동차, 인공지능 및 머신러닝, 우주항공분야 등 전방산업에 필요로 하는 SoC IP를 개발
□ (ARM, 영국) 프로세서 분야의 압도적인 기술력을 기반으로 시장을 독점
○ 전세계 모바일 애플리케이션 프로세서(AP) 시장의 90% 점유
□ (Imagination Technologies, 영국) 게임 콘솔, 휴대폰, 자동차 등 소비자용 전자 기기에서 사용자 경험을 개선하는 서비스 제공
[종합반도체(IDM)]
□ (Intel, 미국) 데스크탑 PC/서버 등에 탑재되는 프로세서, 네트워크 칩, 그래픽 칩, 플래시메모리 등 고성능 컴퓨팅 관련 반도체 세계 시장 주도
○ 인텔은 미국 실리콘밸리에서 열린 기술 콘퍼런스를 통해 `24년 출시를 앞둔 최신 CPU 대비 전력 대비 성능 240% 높인 고성능 서버용 CPU ‘시에라포레스트’를 공개
□ (Texas Instruments, 미국) 전력 밀도를 극대화해 성능을 높이면서도 크기를 줄여 비용을 낮춘 ‘전자기간섭(EMI) 필터 직접회로(IC)’를 출시하며 전자부품뿐만 아니라 자동차와 산업용 로봇 등 다양한 분야에 접목
□ (Renesas, 일본) 휴대전화와 자동차용 시스템반도체를 생산하고 특히, MCU 제조사 중에는 가장 큰 기업 중 하나
○ 최근에는 자동차 반도체에 역량 집중
□ (Infineon, 독일) 자동차, 산업, 통신 분야 반도체 및 시스템 솔루션 제공
○ 고전압 차량용 반도체 기술 분야에서는 세계 1위 수준으로 차량용 반도체의 광범위한 제품군을 생산
② 국내 업체
[팹리스]
□ 실리콘웍스
○ 삼성에 DDI·터치 IC 등 공급 추진
□ LX세미콘
○ 2023년, 자동차용 반도체, 실리콘카바이드(SiC) 기반 전력반도체 등으로 사업 확대
□ 어보브반도체
○ 팹리스 육성을 목표로 정부가 선정한 ‘스타 팹리스’로 지정됨(`23)
[파운드리]
□ 삼성전자
○ 디자인하우스 파트너사인 에이디테크놀로지와 함께 독일 스마트 엔지니어링 기업인 ‘S’사와 3nm 반도체 설계 계약 체결(`23)
□ DB하이텍
○ 파운드리 생산능력을 2022년 대비 월 15만 1,000장으로 늘리면서 업황 회복을 대비한 선제적 투자(`23)
□ SK하이닉스
○ 반도체 공급부족 심화에 따라 병목 현상이 두드러지는 8인치 파운드리 역량을 키워 시기적절한 시장 대응에 나서기 위해 키파운드리를 5,758억 원에 인수 계약 체결
[디자인 하우스]
□ 국내의 작은 비메모리 시장의 규모로 인해, 디자인 서비스 생태계 형성이 아직까지 구축되어있지 않은 실정으로, 업체 규모가 영세함
[IP 및 설계 도구 공급]
□ 칩스앤미디어
○ 멀티미디어 영상신호처리 IP(H.264, HEVC 등) 등을 개발하여 TV, 모바일에서 사용되는 멀티미디어 SoC를 개발하는 기업에 판매
[종합 반도체(IDM)]
□ 삼성
○ 국내 시스템반도체 분야 IDM 기업으로는 사실상 유일하며 글로벌 경쟁력에서 열세
[시스템반도체 국내 스타트업]
□ 퓨리오사 AI
○ 인공지능(AI) 반도체 스타트업으로, 800억 원 규모의 시리즈B 투자유치에 성공하였으며, 국내 팹리스 스타트업 투자유치 중 가장 큰 규모임
□ 세미파이브
○ 반도체 설계 플랫폼 스타트업으로, 2019년 설립 후 한달만에 100억 원 규모 투자를 받은 데 이어 지난해에는 340억 원 펀딩에 성공하며 기술력을 인정받고 있음
□ 리벨리온
○ `20년 말 카카오벤처스, 신한캐피탈에 투자를 받으며 칩 설계에 속도를 내고 있음
다. 기술 및 표준화(규제) 동향
(1) 기술개발 동향
□ 팹리스
○ 인공지능 반도체(GPU, NPU 등), 전력 반도체 등 신소자 구현을 위한 저전력・고성능・소형화 회로설계 기술개발이 활발히 진행 중
○ (저전력・고성능) 최근 설계기술은 성능을 높이면서 전력을 낮추기 위한 개발 경쟁 치열
○ (소형화・지능화) 소형화를 위한 단일 소자에 집적도를 높인 SoC 설계가 일반화되고 있으며, 인공지능・딥러닝 등 특화한 프로세서 아키텍처에 관한 연구가 활발히 진행
○ (신소자 기반 기술) 기존 CMOS 기술과 접목하여 초고속・저전력이 가능한 지능형 신소자 및 이에 요구되는 구조(아키텍쳐) 및 회로설계 기술개발이 진행 중
□ 파운드리
○ `20년 세계 파운드리 시장은 큰 폭의 성장 전망 속에 삼성전자와 TSMC의 미세공정 기반 위탁생산 경쟁 심화
○ 7nm 공정을 시작으로 초미세공정 경쟁 구도는 삼성전자와 TSMC 양자 대결로 압축, 현재는 5nm 이하의 미세공정 상용화
○ 지속적인 CMOS소자의 미세화(Scaling)가 진행 중이나, 최근 제작비용 증가 등에 따라 발전 속도가 다소 둔화
□ 디자인하우스
○ 일반적으로 디자인하우스는 파운드리와 연동되어 있으며, 각각의 파운드리마다 지역・국가별 디자인 하우스를 지정・운영
□ IP 및 설계도구
○ 기존 설계방법론의 한계점을 극복하기 위하여 기계학습(Machine Learning)을 이용한 설계 자동화 기술 등장
□ 종합반도체회사(IDM)
○ IDM은 반도체의 모든 분야를 자체 운영하며 설계 기술과 설비를 모두 보유한 대규모 반도체 업체로 휴대폰, PC 등과 같이 수요 물량이 큰 시장의 성장이 이루어지며 인공지능 반도체 등의 신기술의 자체 개발 뿐만 아니라 원활한 공급을 위해 지속적인 반도체 공정 기술 개발이 이루어짐
[ 국내‧외 IDM 기업 기술 개발 동향 ]
기업명(국가)
| 개발 내용
|
Intel(미국)
| ■데스크탑 PC/서버 등에 탑재되는 프로세서, 네트워크 칩, 그래픽 칩, 플래시메모리 등 고성능 컴퓨팅 관련 반도체 개발 기업
■소비자 기기용 AI반도체 분야 개발을 위해 DNN(Deep Neural Network) 가속 기술 보유 기업 인수 합병 또는 협력 추진하여 연구 중
|
Texas Instruments (미국)
| ■X-ray 반도체, ECG/EEG/EKG 측정 반도체 및 센서, 인슐린 펌프용 반도체, 심장관련 Pulse 측정용 반도체, 블러드 시약검사기 및 모니터용 차세대 반도체, 초음파 스캐닝용 차세대 반도체, 의료용 무선통신 RF 반도체 생산
■임플란트를 제외한 모든 분야에 의료용 차세대 반도체 및 RF 반도체를 공급하기 위해 기술 개발
|
ST Microelectronics (스위스)
| ■각속도, 가속도, 관성콤보, 마이크로폰, 압력 센서 등의 MEMS 센서 및 CIS, 온도, 근접, 지자기 등의IC센서와 같은 각종 소비가전용 센서 생산 및 개발
|
Renesas (일본)
| ■휴대폰과 자동차용 시스템 반도체를 생산하며 최근 차량용 반도체 연구‧개발‧생산
|
Infineon (독일)
| ■자동차, 산업, 통신 분야 반도체 및 시스템 솔루션을 제공하며 고전압 차량용 반도체 기술 개발로 차량용 반도체의 광범위한 제품군 생산
■전력반도체 분야 최초로 300mm 웨이퍼에서 전력반도체를 생산하며 차세대 SiC 및 GaN 전력반도체 연구 개발 진행
|
ON Semiconductor (미국)
| ■전원 및 신호 관리, 논리 회로, 이산 소자 및 자동차, 통신, 컴퓨팅, 일반 소비자 그리고 산업용, LED 조명, 의학, 군/항공 우주 고전력 애플리케이션 기기 등 생산
■`16년 자동차 전장 반도체, MCU 등 전력반도체 전문 기업인 페어차일드 반도체 기업을 인수하여 차량용 반도체 등의 기술 확보
|
Analog Devices (미국)
| ■아날로그에 특화된 ADC, DAC, MEMS와 DSP 칩 생산
■`20년 맥심인터그레이티드를 인수하며 기존 산업, 자동차, 통신용 반도체 뿐만 아니라 의료, 군사용 반도체 기술 확보
|
(2) 표준화(규제) 동향
□ 국제 표준화 현황
○ (IEC TC47) 반도체 전반적인 표준을 주도하고 있으며, AI 반도체 관련 표준은 WG6에서 저항 메모리 관련 성능 측정 표준 1개와 자동차용 신뢰성 테스트의 표준화 로드맵 보고서 1건 및 뉴로모픽 멤리스트 소자 관련 평가 방법 4건이 진행되고 있음
○ (IEC TC113) 전자 기술 제품 및 시스템에 대한 나노 기술을 표준화하는 위원회로 이 중 뉴로모픽 소자의 나노소재 및 나노 기술 관련하여 표준화 진행 중으로, 특히 뉴로모픽 소자 중 멤리스터에 이용되는 그래핀과 같은 최신 2차원 나노물질을 이용한 소재 평가 및 측정 방법에 대한 표준화 진행
○ (ISO TC22 SC32) 전기/전자 부품과 전기/전자 시스템 단양 사양에 대한 표준을 하는 그룹으로 그 중 WG8은 기능안전 WG으로 자동차 전자제어장치의 고장으로 인한 위험을 제거/방지/완화하기 위한 설계/분석/시험 방법 등 최신 기술을 표준화하고 있음
□ 국내 표준화 현황
○ TTA 지능형반도체 프로젝트 그룹(PG417)
라. 환경분석 종합
□ (대상 전략분야 개발핵심이슈 #1 관련) 다품목 소량생산으로 대변되는 시스템반도체는 메모리 시장의 두 배 이상임에도 불구하고, 우리나라의 점유율은 5%를 밑돌고 있으며, 정보 처리와 연산을 담당하는 CPU와 스마트폰의 AP는 설계기술에서 압도적 우위를 가진 미국이 기술을 주도하고 있음
□ (대상 전략분야 개발핵심이슈 #2 관련) 메모리 단품에서 벗어나 PIM(Processing-in-Memory) 등 시스템 반도체와 융합이 된 제품 등장
○ 반도체 강국의 지위 유지를 위해서는 시스템 반도체나 임베디드 소프트웨어 경쟁력 확보 필수
□ (대상 전략분야 개발핵심이슈 #3 관련) 글로벌 반도체 기업들은 초고속과 초고지능의 인공지능 특화용 반도체를 만들고 자사의 비즈니스에 활용하기 시작했음
○ 구글의 TPU(Tensor Processing Unit)는 자사 데이터센터 서버에 탑재되어 번역, 사진, 검색 등 인공지능 기능서비스를 제공
○ 테슬라는 자율주행(FSD, full self driving) 칩을 자사의 자동차에 탑재하여 사용
□ (대상 전략분야 개발핵심이슈 #4 관련) 반도체 산업은 이제 민간기업의 영역을 넘어서 국가 간의 첨예한 경쟁 기술이 되었으며, 글로벌 반도체 기업들은 합병인수(M&A)를 통해 반도체 기업의 역량을 키우는 것이 대표 전략이 되었음
□ (대상 전략분야 개발핵심이슈 #5 관련)우리나라는 전 세계적으로 유례가 없는 인프라 환경이 이미 구축되어 있는 상황으로, 반도체 신성장동력 발굴을 위한 국가적 역량 결집이 절실한 단계임
○ 반도체 미세화와 메모리 최첨단 기술을 보유한 세계 최고의 기업과, 이를 자율주행과 전장에 활용할 수 있는 자동차 기업이 포진
○ 5G 초고속 통신 네트워크가 전국적으로 구축되어 있으며, 인공지능의 즉각적인 실현을 가능케 하는 가전과 포털 업체 구축
□ 시스템반도체 R&D 추진 전략
[ 시스템반도체 환경분석 종합 ]
나. 전략품목 로드맵 구축
□ 우리나라의 시스템 반도체의 전반적인 생태계 강화 및 상용화 필요성 이슈에 대응하는 기반기술 확보, 다양한 분야 적용 개발을 위한 품목 로드맵 구축
○ (전력반도체) 우수 설계 기술로 차별화된 경쟁력 확보
○ (아날로그·디지털 제어 반도체) 아날로그 반도체 및 제어반도체 기술 확보, 파운드리 맞춤 생산 및 벨류체인, 수요처 다변화
○ (시스템반도체 설계 IP) 우수 설계 기술로 차별화된 경쟁력 확보
○ (보안용 반도체·솔루션) 기반기술 확보로 맞춤 생산에 따른 수요처 다변화
○ (차량용 반도체) 고부가가치 시스템반도체 적용 산업 활성화
○ (바이오‧헬스케어용 반도체) 바이오·헬스케어용 반도체 상용화 및 국내 의료 및 서비스 산업 활성화
[ 중소기업 전략기술로드맵 「시스템반도체」 품목 로드맵 ]
|